Un presupuesto familiar es un plan sencillo que le da una tarea a cada dólar que entra a tu casa antes de que empiece el mes: vivir, ahorrar, pagar deudas y Dar. Para hacerlo necesitas tres cosas: saber cuánto entra de verdad, ver a dónde se va y decidir con calma qué es lo más importante para tu hogar. En esta guía te enseño cómo hacerlo paso a paso, con un ejemplo mensual de ingresos y egresos, y sin culpa por lo que pasó antes.
¿Te resuena este tema? Sígueme en Instagram y TikTok — cada semana comparto reflexiones como esta.
Qué es un presupuesto familiar y por qué necesita un propósito
Cuando escuchamos la palabra “presupuesto”, muchas pensamos en restricción, en hojas llenas de números y en decirle que no a todo. Pero un presupuesto no es una cárcel. Es una conversación honesta con tu dinero: esto es lo que tengo, esto es lo que necesito y esto es lo que de verdad me importa.
Y quiero aclarar algo desde el principio: “familiar” no significa que tengas que tener hijos. Tu familia puede ser tu esposo y tú, tú sola en un apartamento, tú y tu mamá, o la familia que sostienes desde aquí enviando dinero a tu país cada mes. Si llevas un hogar, del tamaño que sea, esta guía es para ti.
¿Y por qué con propósito? Porque los números solos no motivan a nadie. Cuando sabes para qué estás ahorrando (un fondo de emergencia, salir de la tarjeta de crédito, invertir en aprender una habilidad nueva, ayudar a tus papás), decirle que no a un gasto deja de sentirse como un castigo y empieza a sentirse como una decisión. El propósito convierte el control en libertad.
Lo que aprendí cuando me quedé dos meses sin trabajar
Te lo cuento porque esta parte de mi historia cambió por completo mi relación con el dinero. En Estados Unidos he trabajado en almacén, en entregas y en restaurante. Son trabajos donde, si no vas, no cobras. Y un día pasó lo que nadie planea: tuve accidentes de auto y estuve unos dos meses sin poder trabajar.
Esos dos meses viví de mis ahorros. No fue cómodo ni fácil, pero sí fue posible. Y ahí entendí algo que ningún consejo me había enseñado tan claro: el ahorro no es dinero “parado”. Es paz que guardas para el día que la vas a necesitar. Cada dólar que había separado antes me compró tranquilidad cuando más falta me hacía.
También aprendí que el presupuesto no se hace para los meses buenos. Se hace para estar preparada en los meses difíciles. Por eso hoy no lo veo como una lista de prohibiciones, sino como una forma de cuidar a mi casa y a mí misma.
Cómo hacer tu presupuesto paso a paso
Si estás comenzando de cero en Estados Unidos, o si nunca has escrito un presupuesto en tu vida, empieza aquí. No necesitas ser buena con los números. Necesitas una hora tranquila, tus estados de cuenta y la decisión de mirar tu realidad sin juzgarte.
Paso 1: Escribe para qué lo haces
Antes de anotar un solo número, escribe en una frase tu propósito para los próximos tres meses. Por ejemplo: “Quiero tener $500 ahorrados para emergencias”, “Quiero dejar de pagar recargos por atraso” o “Quiero enviar dinero a mi mamá sin quedarme sin comida a fin de mes”. Ponla donde la veas. Esa frase es la que te va a sostener el día que tengas ganas de comprar algo por impulso.
Paso 2: Anota tus ingresos reales (no los que esperas)
Escribe todo lo que entra a tu casa en un mes: sueldos, horas extra, propinas, un trabajo de medio tiempo, ventas, ayuda que recibes. Usa lo que llega a tu cuenta después de impuestos, no lo que dice tu contrato.
Si cobras por hora, por entregas o por propinas, tus ingresos cambian cada mes. En ese caso, revisa los últimos tres meses y usa el más bajo como base. Si un mes entra más, mejor: ese extra va directo a tu ahorro o a tu deuda. Planear con el mes bajo te protege de vivir con un dinero que todavía no tienes.
Paso 3: Mira a dónde se fue tu dinero el mes pasado
Abre tu cuenta del banco o la aplicación de tu tarjeta y revisa los movimientos de uno a tres meses. Agrupa cada gasto en categorías sencillas: vivienda, comida, transporte, servicios, deudas, hijos o mascotas si los tienes, envíos a tu familia, cuidado personal y “otros”.
Aquí viene lo importante: hazlo sin culpa. Vas a encontrar compras que te van a dar vergüenza, suscripciones que olvidaste y comidas rápidas que sumaron más de lo que pensabas. Eso no te define. Es solo información, y la información es lo que necesitas para decidir mejor.
Paso 4: Separa gastos fijos, variables y los que llegan sin avisar
Los gastos fijos son los que pagas igual cada mes: renta, pago del carro, seguro, teléfono. Los variables cambian: comida, gasolina, salidas. Y luego están los que “llegan sin avisar”, aunque en realidad sabíamos que venían: el registro del carro, el regreso a clases, los cumpleaños, la Navidad, la preparación de impuestos.
Haz una lista de esos gastos del año, suma cuánto cuestan y divide entre 12. Ese número lo vas a separar cada mes. Así, cuando llegue diciembre, no te toma por sorpresa.
Paso 5: Dale una tarea a cada dólar
Ahora sí, reparte tu ingreso. Te sugiero este orden de prioridades:
- Dar: lo que decides apartar para tu iglesia o para ayudar a otros, sea la cantidad que sea.
- Lo básico para vivir: techo, comida, servicios y transporte para llegar al trabajo.
- Pagos mínimos de deudas: para no generar recargos.
- Ahorro: empezando por tu fondo de emergencia, aunque sean $20.
- Todo lo demás: pagos extra a deudas, metas, gustos y descanso.
La meta es que tus ingresos menos todo lo que asignaste den cero. No significa gastarlo todo; significa que cada dólar, incluido el que ahorras, tiene un nombre.
Paso 6: Usa sobres para los gastos que se escapan
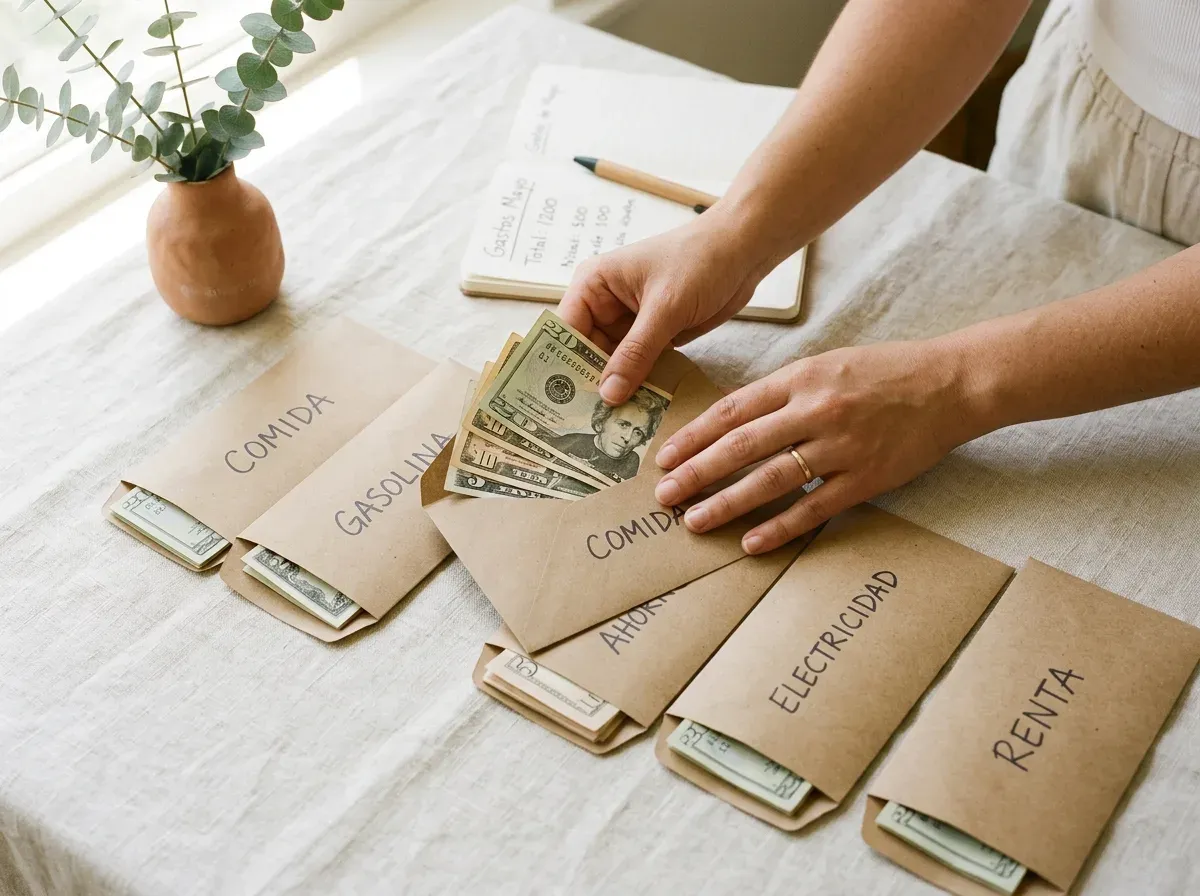
Las categorías variables, como comida, gasolina y salidas, son las que más se descontrolan. El método de los sobres ayuda muchísimo: le pones un límite a cada una y, cuando el sobre se vacía, esa categoría se cierra hasta el próximo mes. Puedes hacerlo con efectivo en sobres de papel o con sobres digitales en una aplicación o plantilla.
Paso 7: Revisa cada semana, no solo a fin de mes
Un presupuesto que solo miras el día 30 llega tarde. Dedica 15 minutos cada domingo a revisar cuánto queda en cada sobre y qué pagos vienen esa semana. Si quieres integrar esta revisión a tu rutina, te puede servir cómo organizar tu semana con propósito: el dinero se ordena mucho mejor cuando el tiempo también tiene un plan.
Ejemplo de presupuesto familiar mensual: ingresos y egresos
Para que lo veas aplicado, imaginemos un hogar con dos adultos que juntos reciben $3,400 al mes después de impuestos: $2,600 de un trabajo de tiempo completo y $800 de un trabajo de medio tiempo. Son números de ejemplo para que veas la estructura; los tuyos van a ser distintos, y está bien.
Ingresos: $3,400
Dar: $100
Gastos fijos:
- Renta: $1,300
- Servicios (luz, agua, internet): $180
- Teléfono: $90
- Seguro del carro: $140
- Pago del carro: $280
Gastos variables (en sobres):
- Comida y artículos del hogar: $550
- Gasolina: $160
- Envío de dinero a la familia: $150
- Cuidado personal: $60
Ahorro y deudas:
- Fondo de emergencia: $200
- Pago extra a la tarjeta de crédito: $100
Colchón para imprevistos y gustos: $90
Si sumas todo, da exactamente $3,400. Fíjate en tres detalles: Dar está al principio, no “si sobra”; el ahorro tiene su propia línea y no depende de la suerte; y hay un pequeño espacio para disfrutar. Un presupuesto sin espacio para respirar es un presupuesto que se abandona en la segunda semana.
Si en tu caso los egresos superan los ingresos, no te asustes. Ese es justamente el valor de escribirlo: ahora sabes dónde ajustar. Empieza por los variables, revisa suscripciones y compara precios de seguro y teléfono antes de tocar lo básico.
Errores comunes (y cómo evitarlos sin culparte)
- Querer hacerlo perfecto el primer mes. El primer presupuesto casi nunca sale bien. El segundo sale mejor. El tercero ya empieza a parecerse a tu vida real.
- No dejar espacio para disfrutar. Un café con una amiga o una salida al parque también son parte de una vida ordenada.
- Olvidar los gastos anuales. Son los que más desordenan el mes. Divídelos entre 12 desde hoy.
- Hacerlo sola cuando compartes el hogar. Si vives con tu pareja o con otros adultos que aportan, siéntense juntos. Un plan que solo conoce una persona es difícil de cumplir.
- Abandonarlo cuando un mes sale mal. Un mes difícil no borra tu progreso. Ajusta, respira y vuelve a empezar el día primero.
Tu Fe también tiene algo que decir sobre tu dinero
A veces pensamos que planear es lo contrario de confiar, como si sentarnos a hacer números fuera falta de Fe. Pero Jesús mismo usó este ejemplo:
“Porque ¿quién de vosotros, queriendo edificar una torre, no se sienta primero y calcula los gastos, a ver si tiene lo que necesita para acabarla?” (Lucas 14:28)
Sentarte a calcular es sabiduría. Puedes orar por tus finanzas y también abrir tu estado de cuenta. Puedes entregarle a Dios tu miedo a no tener suficiente y, al mismo tiempo, separar $20 para tu fondo de emergencia. Si te cuesta encontrar ese equilibrio, te puede ayudar este artículo sobre cómo unir la Fe y la acción: orar y actuar.
Una práctica sencilla: antes de hacer tu presupuesto cada mes, haz una pausa de dos minutos. Agradece lo que entró, aunque sea menos de lo que quisieras, y pide claridad para decidir. Te sorprenderá cómo cambia la manera en que miras los números cuando empiezas desde la gratitud y no desde el miedo.
¿Papel, Excel o Notion? Elige la herramienta que sí vas a usar
La mejor herramienta para tu presupuesto no es la más bonita, es la que vas a abrir cada semana.
- Papel y lápiz: ideal si apenas empiezas o si escribir a mano te ayuda a pensar. La desventaja es que tienes que hacer las sumas tú misma.
- Excel o Google Sheets: hacen los cálculos automáticamente y puedes compartir la hoja con tu pareja. Requieren un poco de práctica para armar las fórmulas.
- Notion: te permite tener sobres, metas, cuentas y pagos en un mismo lugar, tanto en tu celular como en tu computadora.
Yo sé lo que es sentarse frente a una hoja en blanco sin saber por dónde empezar. Por eso preparé Presupuesto con Propósito, una plantilla de Notion con sobres, metas, cuentas y un espacio para Dar, que funciona con la versión gratis de Notion. Si te cuesta arrancar, te invito a mirarla con calma; si prefieres el papel, también está perfecto. Lo importante es que empieces.
Preguntas frecuentes
¿Qué porcentaje de mis ingresos debo ahorrar?
Una guía conocida es la regla 50/30/20: 50 % para necesidades, 30 % para deseos y 20 % para ahorro y deudas. Pero si hoy no puedes ahorrar el 20 %, no te desanimes. Empieza con lo que puedas, aunque sea un 5 %, y súbelo poco a poco. El hábito importa más que la cantidad al principio.
¿Cómo hago un presupuesto si mis ingresos cambian cada mes?
Revisa tus ingresos de los últimos tres meses y usa el más bajo como base. Cubre primero lo esencial con esa cantidad. Todo lo que entre por encima de ese número va directo al ahorro o a pagar deudas, nunca a gastos nuevos.
¿Conviene hacer el presupuesto familiar en Excel o en papel?
Depende de ti. El papel funciona muy bien para empezar y conectar con tus números; Excel o una plantilla digital te ahorran cálculos y facilitan compartirlo. Elige la opción que vayas a revisar cada semana, porque esa constancia es lo que hace que funcione.
¿Qué hago si mis gastos son mayores que mis ingresos?
Primero, respira: ahora tienes la información para actuar. Recorta en los gastos variables, cancela suscripciones que no usas y compara precios de seguro, teléfono e internet. Si aun así no alcanza, busca orientación en una agencia de asesoría de crédito sin fines de lucro y apóyate en tu comunidad; pedir ayuda también es una forma de cuidar tu hogar.
Ordenar tu dinero no es una tarea de un día, es un hábito que se construye mes a mes, con errores incluidos. No necesitas tenerlo todo resuelto para empezar; necesitas sentarte, mirar tu realidad con honestidad y darle a cada dólar un propósito. Esta semana, elige un solo paso de esta guía y hazlo. Y te dejo una pregunta para que la lleves contigo: si tu dinero pudiera hablar, ¿qué diría que es lo más importante para ti?

Recurso recomendado
Presupuesto con Propósito
Ordena el dinero de tu hogar con calma, sin culpa y con propósito. Una plantilla de Notion para tu celular y tu computadora, con sobres, metas, cuentas y un lugar para Dar. Funciona con Notion gratis.
Ver el recurso¿Este artículo te ayudó?
Sígueme para más ideas sobre Fe, orden, hábitos, finanzas y habilidades digitales.
Instagram @annygomezleal TikTok @soyannygomezleal